
Hauskauf mit 50: Ist es zu spät für den Traum vom eigenen Zuhause?
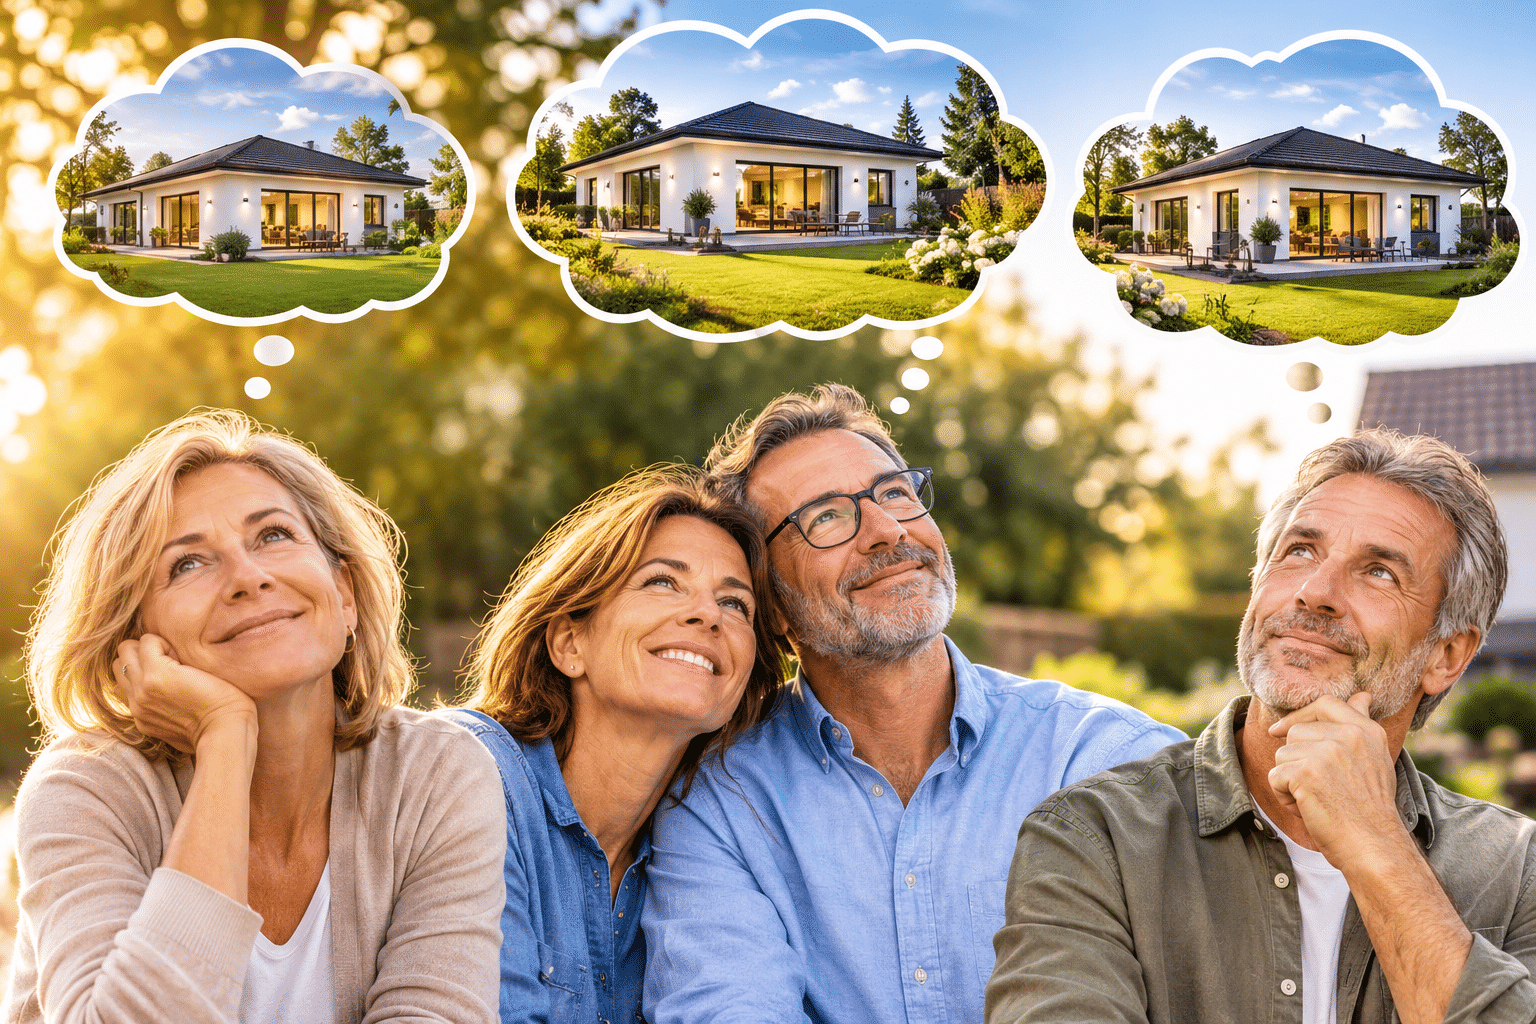
Mit 30 ein Haus kaufen? Das erscheint vielen Menschen selbstverständlich. Man gründet eine Familie, braucht Platz und möchte sich etwas Eigenes aufbauen. Doch was ist eigentlich, wenn der Wunsch nach einem eigenen Zuhause erst mit 50 entsteht? Wenn die Kinder langsam ihre eigenen Wege gehen, das Berufsleben gefestigt ist und man sich noch einmal verändern möchte?
Vielleicht ist es der kleine Garten, den man sich schon lange wünscht. Ein Haus auf dem Land, mehr Ruhe oder einfach das gute Gefühl, nicht mehr zur Miete zu wohnen. Die Gründe für einen Immobilienkauf in der zweiten Lebenshälfte können ganz unterschiedlich sein.
Allerdings stellt sich auch eine berechtigte Frage: Lässt sich ein Haus mit 50 überhaupt noch sinnvoll finanzieren? Schließlich ist der Weg bis zur Rente nicht mehr besonders lang, und ein Immobilienkredit läuft häufig über 20, 25 oder sogar 30 Jahre.
Und sollte man nicht auch an Alter und eventuelle Pflegebedürftigkeit denken? Nicht wenige 50er kaufen sich bereits barrierearme Bungalows oder bauen direkt barrierearm.
Eine feste Altersgrenze für den Hauskauf gibt es nicht. Trotzdem sollte man genauer hinschauen als mit 30. Denn entscheidend ist nicht allein, ob eine Bank den Kredit bewilligt, sondern ob das Eigenheim auch langfristig zum eigenen Leben und zur finanziellen Situation passt.
Warum der Hauskauf mit 50 durchaus reizvoll sein kann
Mit 50 befindet man sich in einer anderen Lebenssituation als noch zwanzig Jahre zuvor. Die berufliche Entwicklung ist weitgehend abgeschlossen, das Einkommen vielleicht höher als in jüngeren Jahren und im Idealfall sind bereits einige Rücklagen vorhanden.
Auch die Wohnbedürfnisse verändern sich. Wenn die Kinder aus dem Haus sind, wird das bisherige Zuhause meist zu groß. Gleichzeitig entsteht der Wunsch nach einem anderen Lebensumfeld. Vielleicht soll es eine kleinere Immobilie mit Garten sein, eine Wohnung mit Terrasse oder ein Haus in einer Region, in der man sich schon immer wohlgefühlt hat.
Manche Menschen möchten auch bewusst noch einmal etwas Eigenes schaffen, statt dauerhaft Miete zu zahlen. Andere sehen eine Immobilie als Möglichkeit, sich für das Alter ein Stück Unabhängigkeit zu sichern.
Das sind durchaus nachvollziehbare Gründe. Allerdings sollte man sich nicht allein von der Vorstellung leiten lassen, im Alter mietfrei wohnen zu können. Auch ein abbezahltes Haus verursacht laufende Kosten. Instandhaltung, Versicherungen, Grundsteuer, Energie und mögliche Modernisierungen müssen ebenfalls einkalkuliert werden.
Hauskauf mit 50: Bekomme ich überhaupt noch einen Immobilienkredit?
Eine gesetzliche Altersgrenze, ab der Banken keine Baufinanzierung mehr vergeben dürfen, gibt es nicht. Auch mit 55 oder 60 Jahren kann eine Immobilienfinanzierung grundsätzlich möglich sein.
Banken müssen allerdings prüfen, ob die Finanzierung dauerhaft tragbar ist. Dazu gehören das Einkommen, die vorhandenen Verpflichtungen, das Eigenkapital und die voraussichtliche finanzielle Situation während der gesamten Kreditlaufzeit.
Besonders wichtig ist dabei der Übergang vom Berufsleben in die Rente. Wer heute noch ein gutes Einkommen erzielt, später aber mit einer deutlich niedrigeren Rente rechnen muss, sollte diese Veränderung von Anfang an berücksichtigen.
Das bedeutet nicht, dass ein Kredit bis zum Renteneintritt vollständig zurückgezahlt sein muss. Allerdings sollte die Finanzierung so gestaltet werden, dass auch eine verbleibende Restschuld mit dem späteren Einkommen tragbar bleibt.
Allerdings – so traurig es ist – in den 50ern verlieren viele ihre Eltern und erben somit auch deren Elternhaus oder eine große Summe, mit der sich dann ein eigenes Haus eher finanzieren lässt als früher.
Die Rechnung muss auch im Ruhestand noch aufgehen
Ein Beispiel macht deutlich, warum die Finanzierung mit 50 etwas anders betrachtet werden sollte.
Angenommen, jemand nimmt mit 50 Jahren einen Immobilienkredit über 200.000 Euro auf. Bei einem angenommenen Sollzinssatz von 3,5 Prozent und einer anfänglichen Tilgung von 2 Prozent ergibt sich eine monatliche Rate von rund 917 Euro.
Bei gleichbleibenden Konditionen und ohne Sondertilgungen wäre das Darlehen nach knapp 29 Jahren vollständig zurückgezahlt. Der Kreditnehmer wäre dann fast 79 Jahre alt.
Das muss nicht zwangsläufig ein Ausschlusskriterium sein. Allerdings sollte man sich fragen, ob die monatliche Belastung auch nach dem Renteneintritt noch problemlos zu bewältigen ist.
Eine höhere Anfangstilgung kann die Laufzeit deutlich verkürzen. Gleichzeitig steigt dadurch die monatliche Rate. Hier muss man einen vernünftigen Mittelweg finden, der genügend finanziellen Spielraum für andere Ausgaben lässt.
Sinnvoll ist es deshalb, nicht nur mit dem heutigen Nettoeinkommen zu rechnen, sondern sich frühzeitig mit der voraussichtlichen Rentenhöhe auseinanderzusetzen. Auch eine mögliche betriebliche oder private Altersvorsorge sollte in die Überlegungen einfließen.
Wie viel Eigenkapital sollte ich mit 50 mitbringen?
Je mehr Eigenkapital vorhanden ist, desto geringer fällt der benötigte Kredit aus. Das ist grundsätzlich in jedem Alter von Vorteil. Mit 50 gewinnt dieser Punkt allerdings noch einmal an Bedeutung, weil eine kürzere Finanzierungsdauer häufig wünschenswert ist.
Als grobe Orientierung werden oft 20 bis 30 Prozent Eigenkapital bezogen auf den Kaufpreis empfohlen. Hinzu kommen die Kaufnebenkosten, also beispielsweise Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Maklerprovision.
Bei einem Haus für 350.000 Euro könnte eine beispielhafte Kalkulation so aussehen:
| Position | Betrag |
|---|---|
| Kaufpreis | 350.000 Euro |
| Kaufnebenkosten (angenommen 10 %) | 35.000 Euro |
| Eigenkapital (20 % des Kaufpreises) | 70.000 Euro |
| Benötigter Immobilienkredit | 315.000 Euro |
Dabei sollte man allerdings nicht den Fehler machen, sämtliche Ersparnisse in die Immobilie zu stecken. Eine finanzielle Reserve ist gerade bei einem Hauskauf wichtig. Schließlich können Reparaturen, eine neue Heizung oder unerwartete Ausgaben schnell mehrere tausend Euro kosten.
Besonders bei älteren Häusern sollte man deshalb nicht nur den Kaufpreis betrachten, sondern auch den Zustand der Immobilie und mögliche Sanierungskosten realistisch einschätzen.
Ein Haus für die nächsten 30 Jahre: Passt die Immobilie überhaupt zu meinem Leben?
Mit 30 kauft man häufig für eine Familie. Und kaum jemand denkt daran, dass das Haus schon 18 Jahre später zu groß sein wird. Die Kinderzimmer stehen leer, man hat das Haus nicht günstig aufgeteilt und braucht eigentlich etwas anderes. Da wäre es schon sinnvoll, man plant bereits in jungen Jahren wie man das Haus später nutzen kann. Etwa indem man es abgrenzt und einen Teil vermieten kann. Dann braucht man auch Wasseranschlüsse in diesem Bereich.
Die Einstellung Häuser immer für eine Konstellation von Paar mit zwei Kinder zu planen, ist nicht wirklich langfristig gedacht. Und man beginnt erst jetzt dabei umzudenken. Inzwischen haben viele gemerkt, dass das Haus bereits nach 20 Jahren “leer” ist bzw. die Kinder aus dem Haus sind und die Eltern somit auch viel Wohnfläche “besetzt” halten. Von vornherein anders planen ist eigentlich zeitgemäßer.
Es ist ja auch so, dass alle Zimmer sauber und instand gehalten werden müssen. Viele Eltern, deren Kinder also nur noch zu Besuch kommen, sehnen sich danach ein Haus nach ihren neuen Bedürfnissen einrichten zu können. Das kann ein großes offenes Wohnzimmer mit Wohnküche sein, nur noch ein Schlafzimmer, Bad und Gästetoilette, evtl. noch Arbeitszimmer. Das bedeutet, die Wohnfläche verteilt sich dann mehr auf das Wohnzimmer, statt mehrere Zimmer für die Kinder.
Aber wer realistisch ist, denkt auch ans Alter: Ein großes Haus mit mehreren Etagen und einem weitläufigen Garten mag heute wunderbar erscheinen. Doch wer möchte sich auch im höheren Alter noch um zahlreiche Zimmer, Treppen und aufwendige Gartenarbeiten kümmern?
Deshalb lohnt es sich, bei der Auswahl nicht nur auf die aktuellen Wünsche zu achten.
Ein überschaubares Grundstück, ein Schlafzimmer im Erdgeschoss oder die Möglichkeit, das Badezimmer später barriereärmer umzubauen, können langfristig viel wert sein. Auch die Lage spielt eine Rolle. Einkaufsmöglichkeiten, Ärzte, Apotheken und eine gute Verkehrsanbindung werden mit zunehmendem Alter möglicherweise wichtiger als die besonders ruhige Lage am Ortsrand.
Und noch etwas sollte man bedenken: Was passiert, wenn man irgendwann allein in dem Haus lebt? Ist die Immobilie dann noch passend oder wird sie möglicherweise zu groß und zu teuer?
Es geht also nicht darum, sich mit 50 bereits auf das Alter vorzubereiten, sondern darum, eine Entscheidung zu treffen, die möglichst lange Freude macht.
Drei ganz unterschiedliche Ausgangssituationen
Wie unterschiedlich die Voraussetzungen sein können, zeigen drei typische Beispiele.
Petra ist 52 und lebt allein.
Petra ist frisch getrennt, was in dieser Altersdekade recht häufig vorkommt. Nicht, weil so viele Männer ihre Frauen für Jüngere verlassen, sondern weil sich auch viele Frauen in dem Alter freiwillig trennen.
Sie hat ein gutes Einkommen, einige Ersparnisse und möchte nicht länger zur Miete wohnen. Ein großes Haus kommt für sie nicht infrage. Sie sucht ein kleines, überschaubares Eigenheim mit Garten. Ihre größte Herausforderung besteht darin, die Finanzierung auch mit nur einem Einkommen langfristig abzusichern. Eine ausreichende Rücklage und eine realistische Einschätzung ihrer späteren Rente sind für sie besonders wichtig.
Sabine und Thomas sind beide 54.
Die Kinder sind ausgezogen, das bisherige Haus ist eigentlich zu groß geworden. Beide wünschen sich einen Neuanfang in einer kleineren Immobilie. Der Neuanfang macht es ihnen auch leichter, den Abschied von der “Elternzeit” besser zu verkraften. Sie verfügen über Eigenkapital und könnten ihr bisheriges Haus verkaufen. Dadurch wäre möglicherweise sogar ein Kauf mit einem überschaubaren zusätzlichen Kredit möglich. Für sie stellt sich vor allem die Frage, welche Immobilie langfristig zu ihren Bedürfnissen passt.
Michael ist 56 und träumt vom Leben auf dem Land.
Er möchte aus der Stadt weg und hat ein älteres Haus mit großem Grundstück entdeckt. Der Kaufpreis erscheint attraktiv, allerdings sind einige Modernisierungen notwendig. Hier könnte der vermeintlich günstige Kauf schnell teuer werden. Gerade weil Michael nicht mehr unbegrenzt Zeit hat, um einen hohen Kredit zurückzuzahlen, sollte er die Sanierungskosten besonders sorgfältig kalkulieren.
Die Beispiele zeigen: Es gibt nicht den einen richtigen Weg zum Eigenheim mit 50 und es gibt auch nicht den EINEN Grund für ein Haus. Entscheidend sind die persönliche Ausgangssituation, das vorhandene Kapital und die Frage, welche monatliche Belastung man sich dauerhaft leisten kann.
Haus kaufen oder lieber weiter zur Miete wohnen?
Auch diese Frage sollte man nicht einfach mit dem Hinweis beantworten, dass Miete schließlich verloren sei. Denn eine Immobilie ist nicht automatisch die bessere finanzielle Entscheidung.
Wer zur Miete wohnt, bleibt flexibler und muss sich nicht um größere Reparaturen oder umfangreiche Sanierungen kümmern. Das gesparte Eigenkapital kann anderweitig angelegt werden und steht bei Bedarf zur Verfügung.
Ein Eigenheim bedeutet ständige Verantwortlichkeit für alle Bereiche, die sonst der Vermieter regelt. Auch häufige Reparaturen müssen organisiert oder selbst erledigt werden.
Ein eigenes Haus bietet dagegen mehr Gestaltungsfreiheit und langfristig die Möglichkeit, mietfrei zu wohnen. Allerdings muss man dafür zunächst viel Kapital einsetzen und trägt das finanzielle Risiko der Immobilie selbst.
Gerade mit 50 lohnt sich deshalb ein genauer Vergleich. Wie hoch wäre die monatliche Kreditrate? Welche zusätzlichen Hauskosten entstehen? Wie viel müsste man für Instandhaltung zurücklegen? Und wie viel Geld bleibt im Ruhestand tatsächlich übrig?
Manchmal ist eine kleinere Eigentumswohnung die bessere Lösung. In anderen Fällen kann ein Hauskauf durchaus sinnvoll sein, insbesondere wenn viel Eigenkapital vorhanden ist oder eine bisherige Immobilie verkauft werden kann.
Wann wir für 50er eher vom Hauskauf abraten würde
So reizvoll der Gedanke an ein eigenes Zuhause auch sein mag: Nicht jede Finanzierung ist eine gute Entscheidung.
Wenn das Eigenkapital kaum ausreicht, die monatliche Rate schon heute einen großen Teil des Einkommens beansprucht oder die Immobilie einen erheblichen Sanierungsbedarf hat, sollte man vorsichtig sein.
Auch eine Finanzierung, die nur mit dem aktuellen Gehalt funktioniert, aber nach dem Renteneintritt kaum noch tragbar wäre, ist problematisch.
Besonders kritisch ist es, wenn nach dem Kauf praktisch keine finanziellen Rücklagen mehr vorhanden sind. Ein Haus sollte Sicherheit und Lebensqualität bieten und nicht dazu führen, dass man bei jeder unerwarteten Rechnung ins Schwitzen gerät. Und: Es kommen meist noch unerwartete Aufgaben für die Instandhaltung des Hauses auf einen zu.
Manchmal ist es vernünftiger, noch einige Jahre zu sparen, eine kleinere Immobilie zu wählen oder den Traum vom eigenen Haus ganz bewusst aufzugeben.
Baufinanzierung vergleichen: Gerade mit 50 lohnt sich ein genauer Blick
Wer sich grundsätzlich für einen Hauskauf entscheidet, sollte nicht automatisch das erstbeste Finanzierungsangebot seiner Hausbank annehmen.
Gerade bei einer Finanzierung in der zweiten Lebenshälfte kommt es auf mehr an als auf einen möglichst niedrigen Zinssatz. Die Laufzeit, die anfängliche Tilgung, die Möglichkeit von Sondertilgungen und die verbleibende Restschuld zum Renteneintritt spielen eine wichtige Rolle.
Ein Vergleich unterschiedlicher Baufinanzierungen kann dabei helfen, ein Gefühl für die Konditionen und die eigenen Möglichkeiten zu bekommen. Auch unterschiedliche Tilgungsmodelle lassen sich so gegenüberstellen.
Wichtig ist, nicht nur auf die monatliche Rate zu schauen, sondern die gesamte Finanzierung im Blick zu behalten.
Bauchgefühl – wie wichtig ist es? Das Bauchgefühl ist gerade bei solch großen Entscheidungen super wichtig. Man sollte sich nicht von seinem Ego, von unrealistischen Wünschen, Trotz (nach einer Trennung) verleiten lassen, aber auch nicht zu vernünftig und pessimistisch sein. Wer in dem Alter sein Bauchgefühl schon ausreichend trainiert hat, wird in diesem Bereich auch eine gute, wenn auch für andere überraschende Entscheidung treffen können. Das Bauchgefühl sollte auch bei jeder Hausbesichtigung und Überlegung an erster Stelle stehen. Es trifft oft ganz erstaunliche Entscheidungen.
-> Nutzen Sie Tarifcheck (Werbung) um verschiedene Anbieter von Baufinanzierungen zu vergleichen.
Mit 50 ist es nicht zu spät – aber die Entscheidung sollte gut durchdacht sein
Ein Hauskauf mit 50 kann eine wunderbare Möglichkeit sein, sich noch einmal einen lang gehegten Wunsch zu erfüllen. Man hat vielleicht mehr Lebenserfahrung, kennt seine Vorstellungen genauer und weiß besser, worauf es einem beim Wohnen wirklich ankommt.
Gleichzeitig sollte man die finanzielle Seite nicht unterschätzen. Die Zeit bis zum Ruhestand ist überschaubarer, und eine Immobilie soll schließlich nicht zur Belastung werden, wenn das Arbeitseinkommen später wegfällt.
Wer ausreichend Eigenkapital mitbringt, die Finanzierung realistisch plant und eine Immobilie wählt, die auch in 20 oder 30 Jahren noch zum eigenen Leben passt, muss den Traum vom Eigenheim keineswegs aufgeben.
Vielleicht ist 50 sogar ein guter Zeitpunkt, um noch einmal neu zu überlegen, wie und wo man eigentlich leben möchte.
Author Profile
Latest entries
 Bauen / Wohnen31. Oktober 2026Hauskauf mit 50: Ist es zu spät für den Traum vom eigenen Zuhause?
 Einrichtung und Dekoration20. Oktober 2026Natürlich streichen statt versiegeln – Atmungsaktiv und lösungsmittelfrei: Lehmfarbe bringt ein Stück Natur zurück ins Zuhause
 Bauen / Wohnen12. Oktober 2026Dach dicht, Holz trocken – Worauf es bei der Sanierung eines Steildaches ankommt
 Bauen / Wohnen12. Oktober 2026Mehr Licht und Offenheit – Dachgauben


